◆ 記事の要約
隣の空き家が自宅側に傾いている。
屋根瓦も落ちそうで、
「台風が来たら倒れてくるのでは?」
「もし自宅が壊れたら、誰が修理費を払うの?」
と不安に感じている方もいるのではないでしょうか。
結論から言うと、
空き家の管理状態に問題があり、
それによって自宅などに損害が発生した場合、
空き家の所有者などに、
損害賠償責任が生じる可能性があります。
ただし、
隣の空き家が倒れてきた
=
必ず所有者が全額払う
と単純に決まるわけではありません。
台風や地震など、
倒壊した原因や建物の状態によって、
責任の判断は変わります。
また、
自分が加入している火災保険で修理できる場合もあります。
そして何より大切なのは、
倒れてから動くのではなく、
危険な状態のうちに動いておくことです。
この記事では、
- 隣の空き家が倒れた場合の責任
- 損害賠償
- 火災保険
- 倒壊する前にやっておきたいこと
- 実際に被害が出た場合の対応
について、
分かりやすく説明します。
まだ倒壊していないものの、
隣の空き家に危険を感じている方は、
まずこちらも参考にしてください。
▶ 隣の空き家が崩れそう・危険な時の通報手順|役所の相談先と正しい対処法
隣の空き家が自宅に倒れてきたら誰の責任?
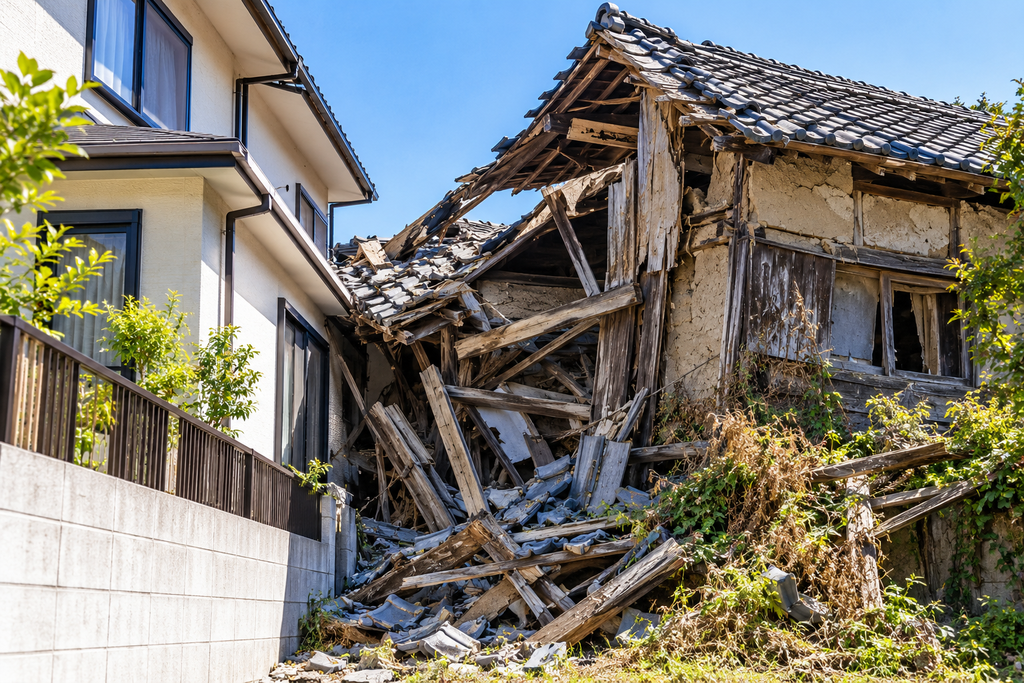
まず気になるのが、
「誰が修理費を払うのか?」
ということでしょう。
空き家の所有者が責任を負う可能性がある
民法717条には、
土地の工作物の設置や保存に問題があり、
それによって他人に損害が生じた場合の責任について定められています。
簡単に言えば、
建物が通常備えているべき安全性を欠いていて、
それが原因で他人に損害を与えた場合、
占有者や所有者の責任が問題になる
ということです。
例えば、
- 建物が以前から大きく傾いていた
- 柱や梁が腐っていた
- 屋根や外壁が崩れかけていた
- 瓦が落ちそうな状態だった
- 危険な状態のまま長期間放置されていた
といったケースです。
ただし、
実際に責任が認められるかどうかは、
建物の状態や、
倒壊した原因などによって判断されます。
そのため、
隣の家が倒れてきたから、
必ず所有者が全額払うとは言い切れません。
台風・地震・大雪で倒れた場合は?
台風などの自然災害で倒れたからといって、
所有者に責任がないとは限りません。
もともと建物が、
著しく老朽化していたのか。
適切に管理されていた建物が、
非常に大きな災害によって倒れたのか。
こうした事情によって判断は変わります。
反対に、
自宅に倒れてきたのだから、
自然災害でも、
必ず所有者の責任とも限りません。
実際に被害が発生した場合は、
保険会社や弁護士などに、
相談しながら判断することになります。
どこまで損害賠償を請求できる?
隣の空き家が倒れた場合、
被害を受けるのは住宅だけとは限りません。
例えば、
- 自宅の屋根
- 外壁
- 窓
- 雨樋
- カーポート
- 塀
- 車
などが壊れる可能性があります。
さらに、
倒れてきた建物や瓦などによって、
人がケガをすれば、
治療費なども損害賠償の問題になります。
ただし、
壊れた物を、
すべて新品に交換する費用が、
そのまま全額認められるとは限りません。
事故との因果関係や、
実際の損害額などによって変わるためです。
被害が大きい場合は、
自己判断だけで話を進めないようにしましょう。
所有者が「お金がない」と言ったら?
仮に空き家の所有者に、
損害賠償責任が認められても、
実際に修理費を、
すぐ支払ってもらえるとは限りません。
空き家の場合、
- 所有者に支払うお金がない
- 所有者が亡くなっている
- 相続人が何人もいる
- 誰が相続したのか分からない
- 所有者と連絡がつかない
ということもあります。
つまり、
「倒れてきたら隣の所有者に払ってもらえばいい」
と考えるだけでは、
自宅を守る対策として十分とはいえません。
そこで確認しておきたいのが、
自分の火災保険です。
隣の空き家が倒れたら自分の火災保険は使える?
「火災保険は火事のときに使うもの」
と思っている方も多いかもしれません。
実際には、
火災以外の損害を補償する商品もあります。
火事以外でも補償されることがある
火災保険は契約内容によって、
- 風災
- ひょう災
- 雪災
- 外部からの物体の飛来・落下・衝突
などが補償対象になっている場合があります。
日本損害保険協会も、
火災保険の商品によって、
建物の外部からの
- 物体の落下
- 飛来
- 衝突
- 接触倒壊
による損害などが、
補償される場合があると案内しています。
▶ 損害保険Q&A
そのため、
- 隣家の一部が倒れて自宅が壊れた
- 隣家から瓦などが飛んできて自宅が壊れた
といったケースでも、
事故原因や契約内容によっては、
火災保険の対象になる可能性があります。
ただし、
隣の空き家が倒れてきたら、
必ず火災保険が使える、
という意味ではありません。
補償内容や、
自己負担額などは契約によって違います。
また、
地震・噴火・津波による損害は、
通常の火災保険では原則として補償されず、
地震保険の対象となる仕組みです。
▶ 損害保険Q&A
隣に危険な空き家がある場合は、
事故が起きる前に、
保険会社や代理店へ確認しておくと安心です。
自分の保険を使ったら相手に請求できなくなる?
自分の火災保険から、
保険金を受け取ったからといって、
それだけで、
空き家所有者の責任がなくなるわけではありません。
保険会社が保険金を支払った場合、
一定の範囲で、
被害を受けた人が持っていた、
相手方への損害賠償請求権を、
保険会社が引き継ぐ仕組みがあります。
難しく考えず、
まず自分の保険で補償し、
その後の相手方への請求を、
保険会社が行う場合もある
くらいに考えておけばよいでしょう。
実際の扱いは、
契約や事故状況によって異なるため、
相手方と示談する前に、
保険会社へ相談してください。
隣の空き家が危険|倒れる前にやっておきたい5つのこと
被害が出てから、
「あの家はずっと危なかった」
と言っても、
以前の状態を説明するのが難しくなることがあります。
① 写真や動画を残す
まずは、
自分の敷地や道路など安全な場所から、
- 建物全体
- 建物の傾き
- 屋根や瓦
- 外壁
- 大きなひび割れ
- 自宅との距離
などを記録しておきましょう。
一度だけではなく、
状態が悪化しているなら、
時期を変えて撮影しておくと、
変化も分かります。
ただし、
写真を撮るために、
勝手に隣の敷地へ入ってはいけません。
② 市区町村へ相談する
危険な空き家は、
市区町村の、
空き家担当部署などへ相談できます。
2023年12月に施行された改正空家法では、
放置すれば、
「特定空家等」になるおそれがある空き家を、
「管理不全空家等」として、
市町村が指導・勧告できる制度が設けられました。
さらに、
勧告を受けた管理不全空家等の敷地は、
固定資産税等の、
住宅用地特例の対象から外れます。
つまり、
まだ倒れていないから、
役所に相談しても意味がないとは限りません。
危険を感じた段階で相談して構いません。
▶ 隣の空き家が崩れそう・危険な時の通報手順|役所の相談先と正しい対処法
▶ 特定空家・管理不全空家に指定されるとどうなる?近隣住民の通報から行政が動くまで
③ 相談した記録を残す
役所へ相談したら、
- 相談した日
- 担当部署
- 伝えた内容
- 提出した写真
なども記録しておきましょう。
状況が悪化した場合に、
それまでの経過を説明しやすくなります。
④ 所有者と無理に直接交渉しない
所有者と、
普通に話ができる関係なら、
危険な状態を伝える方法もあります。
ただし、
相手との関係によっては、
トラブルになることもあります。
無理に敷地へ入ったり、
感情的に撤去を迫ったりせず、
必要に応じて行政などへ相談しましょう。
⑤ 自宅の火災保険を確認する
事故が起きてから、
「保険証券がどこにあるか分からない」
では困ります。
建物・家財の補償範囲や、
風災、飛来・落下・衝突などが含まれているかを、
確認しておきましょう。
今にも空き家が倒れそうな場合はどうする?
例えば、
- 自宅側へ大きく傾いている
- 屋根や外壁が崩れ始めている
- 柱が折れている
- 道路へ部材が落ちそう
- 強風で建物が大きく動いている
といった場合は、
通常の空き家相談より緊急性が高くなります。
人命や道路交通に、
切迫した危険がある場合は、
市区町村だけでなく、
状況に応じて警察や消防へ連絡してください。
そして、
ここで一つ注意してほしいことがあります。
危険でも勝手に解体してはいけない
「隣の家が倒れそうだから、
お金を出すので解体してもらえませんか?」
という考えになる気持ちも分かります。
しかし、
いくら危険に見えても、
他人が所有する建物です。
所有者の承諾や、
適法な権限が確認できない状態で、
近隣住民の依頼だけを受けて、
解体業者が勝手に解体することはできません。
無断で敷地へ入ったり、
建物を壊したりすれば、
民事・刑事上の問題になる可能性もあります。
同じように、
「危ないから柱を支えておこう」
「瓦だけ降ろしておこう」
と自分で空き家へ入るのも避けてください。
危険な建物ほど、
素人が近づくこと自体が危険です。
まずは人の安全を優先し、
行政や警察・消防など、
適切な窓口へ状況を伝えましょう。
実際に倒壊して被害が出たらやること
もし本当に空き家が倒れ、
自宅などに被害が出てしまったら、
慌ててすべて片付ける前に、
次の順番を意識してください。
- 自分と家族の安全を確保する
- 必要に応じて警察・消防へ連絡する
- 安全な場所から被害状況を写真・動画で残す
- 自分の保険会社へ連絡する
- 空き家の所有者・管理者を確認する
- 修理や撤去の前に被害状況と見積もりを残す
- 賠償問題でもめた場合は弁護士などへ相談する
空き家の倒壊だけでなく、
解体工事でも、
隣家の外壁や塀を傷つけたり、
飛来物によって、
車などを破損したりする事故が起こることがあります。
こうした事故が起きたときの責任や、
工事前に確認しておきたい保険については、
こちらの記事でも詳しく説明しています。
▶ 解体工事で隣家を壊したら誰の責任?破損・事故と保険の考え方
もちろん、
建物がさらに崩れる危険がある場合は、
写真撮影より避難を優先してください。
証拠より命の方が大切です。
通報したら役所が空き家を解体してくれる?
危険な空き家を役所へ通報したからといって、
すぐに行政が解体してくれるわけではありません。
市町村は空家法に基づき、
管理不全空家等には、
指導・勧告、
周囲に著しい悪影響を及ぼす特定空家等には、
状態に応じて、
より強い措置を講じることができます。
基本的には、
まず所有者に、
適切な管理や改善を求めていくことになります。
そのため、
役所へ言ったのに、
次の日になっても解体されていないからといって、
何もしていないとは限りません。
行政がどのように動くのかについては、
別の記事で詳しく説明します。
▶ 行政代執行とは?強制解体の流れと費用・差し押さえのリスクを解説
【PR】空き家の所有者側で解体を検討する場合は、
まず費用を確認しておきましょう。
危険な空き家でも、
原則として近隣住民が勝手に解体することはできません。
もし自分が空き家の所有者で、
「近隣から危険だと言われた」
「解体した方がいいかもしれない」
という状況なら、
まず解体にどのくらい費用がかかるのか確認しておくと、
その後の判断がしやすくなります。
まとめ
隣の空き家が倒れて、
自宅などに被害が出た場合、
建物の管理状態や倒壊原因によっては、
空き家の所有者などに、
損害賠償責任が生じる可能性があります。
ただし、
- 誰に責任があるのか
- どこまで賠償してもらえるのか
- 自分の火災保険が使えるのか
は、
状況によって変わります。
また、
所有者に責任があっても、
修理費をすぐ支払ってもらえるとは限りません。
だからこそ、
「倒れたら相手に請求すればいい」
ではなく、
倒れる前に動いておくことが大切です。
- 危険な状態を写真に残す
- 役所へ相談する
- 相談した記録を残す
- 自分の火災保険も確認しておく
この4つだけでも、
いざというときの対応は変わります。
そして、
今にも倒れそうだからといって、
自分で空き家に入ったり、
解体業者へ勝手に撤去を依頼したりしないでください。
危険な空き家ほど、
自分で何とかしようとせず、
安全を最優先にする。
まずは、
市区町村などへ相談するところから始めましょう。
また、
自分の家を解体する側になった場合も、
隣家の損傷や、
境界トラブルを防ぐための事前確認が大切です。
解体工事で起こりやすい近隣トラブルと、
工事前にできる対策は、
こちらで詳しく説明しています。
▶ 解体工事の近隣トラブル対策|騒音・境界線・損傷クレームを防ぐ完全ガイド
【PR】この記事を、
「空き家を所有している側」の方が読んでいる場合へ
建物が傾いている、
瓦や外壁が落ちそう、
近隣から危険を指摘された――。
このような状態なら、
事故が起きてから対応するのではなく、
修繕するのか、
解体するのかを、
早めに検討することが大切です。
解体を選択肢の一つとして考える場合は、
まず費用を確認してから判断しましょう。
本記事は、
解体現場に25年以上携わってきた筆者の経験に基づき、
一般的な判断材料としてまとめています。
この記事を書いた人
秋ちゃん
解体業に25年以上従事。
1級建設機械施工技士/建築物石綿含有建材調査士。
木造・RC・鉄骨解体、アスベスト除去(レベル1〜3)など、
現場責任者として多数の解体工事に携わる。
よくある質問(FAQ)
Q1.隣の空き家が倒れて自宅が壊れたら誰が払いますか?
A. 空き家の管理状態に問題があり、
それによって損害が発生した場合は、
占有者や所有者に、
損害賠償責任が生じる可能性があります。
ただし、
倒壊原因などによって判断は異なります。
Q2.台風で倒れてきても所有者の責任ですか?
A. 台風だから必ず所有者に責任がない、
または必ず責任がある、
とは言い切れません。
もともとの建物の状態や、
台風の規模など、
個別の事情によって判断されます。
Q3.隣の空き家から瓦が飛んできた場合も請求できますか?
A. 空き家の管理状態などが原因で損害が生じた場合、
損害賠償の問題になる可能性があります。
また、
自分の火災保険の補償対象になる場合もあります。
Q4.車やカーポートが壊れた場合はどうなりますか?
A. 住宅以外の財物についても、
倒壊などとの因果関係があれば、
損害賠償の対象になる可能性があります。
保険については、
加入している自動車保険や、
火災保険などの契約内容を確認してください。
Q5.隣家の倒壊でも自分の火災保険は使えますか?
A. 契約内容や事故原因によっては、使える可能性があります。
風災や、
外部からの物体の飛来・落下・衝突などの、
補償内容を確認してみましょう。
Q6.自分の火災保険を使ったら、隣の所有者には請求できなくなりますか?
A. 必ずしもそうではありません。
保険会社が支払った保険金の範囲で、
相手方への損害賠償請求権を引き継ぐ、
「請求権代位」という仕組みがあります。
事故後は相手と示談する前に、
保険会社へ相談しましょう。
Q7.空き家の所有者が分からない場合はどうすればいいですか?
A. まずは市区町村の空き家担当窓口などへ相談しましょう。
現在の空き家法では、
市町村が所有者等を把握するための仕組みや、
所有者不明の場合に、
財産管理制度を活用する仕組みも整備されています。
Q8.今にも倒れそうな場合はどこへ連絡すればいいですか?
A. 通常は市区町村の空き家担当部署などが相談先になります。
ただし、
人命や道路交通などに、
切迫した危険がある場合は、
状況に応じて警察や消防へ連絡してください。
Q9.自分で解体業者を呼んで壊してもらえますか?
A. 所有者の承諾や適法な権限がないまま、
第三者が勝手に他人の建物を解体することはできません。
危険だからと自分で敷地へ入ったり、
建物に手を加えたりせず、
まず行政などへ相談してください。
解体費用・手続き・税金・業者選び・近隣トラブルなど、
解体工事でよくある疑問は、
Q&A形式で分かりやすくまとめています。

コメント